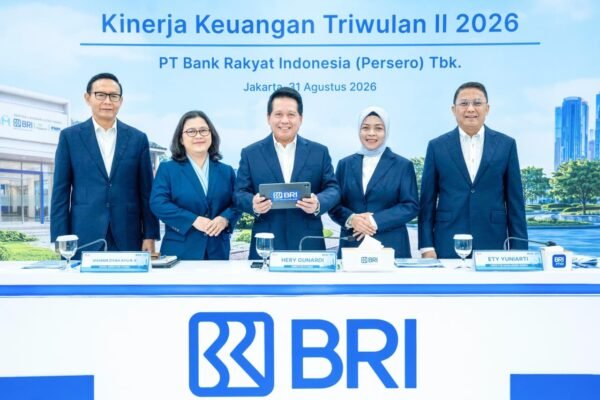

Pertumbuhan bisnis tersebut dibarengi dengan perbaikan sejumlah indikator fundamental. Cost of Fund (CoF) secara bank only turun dari 3 persen pada Triwulan II 2025 menjadi 2,4 persen pada Triwulan II 2026.
Rasio biaya terhadap pendapatan atau Cost to Income Ratio (CIR) juga turun dari 41,9 persen menjadi 39,2 persen. Rasio kredit bermasalah atau non-performing loan (NPL) membaik dari 3 persen menjadi 2,9 persen.
Adapun Cost of Credit (CoC) turun dari 3,4 persen menjadi 3,1 persen. Return on Asset (ROA) berada di kisaran 2,7 persen, sedangkan Return on Equity (ROE) meningkat dari 16,6 persen menjadi 18,8 persen.
“Berbagai indikator tersebut menunjukkan bahwa pertumbuhan yang kami capai semakin berkualitas. Funding semakin efisien, efisiensi operasional membaik, kualitas aset semakin sehat, dan kemampuan BRI dalam menghasilkan return juga semakin kuat,” ujar Hery.
UMKM masih menjadi penopang utama portofolio kredit BRI. Hingga akhir Triwulan II 2026, kredit yang disalurkan kepada segmen usaha mikro, kecil, dan menengah mencapai Rp1.235,4 triliun.
Nilai tersebut tumbuh 8,6 persen secara tahunan dan mencakup sekitar 75,1 persen dari total portofolio kredit dan pembiayaan BRI Group.
Hery mengatakan diversifikasi bisnis yang dilakukan perseroan tidak mengubah posisi UMKM sebagai bisnis inti BRI.
“BRI tetap konsisten menjadikan UMKM sebagai core business. Kami percaya pertumbuhan BRI harus berjalan beriringan dengan pertumbuhan pelaku usaha dan aktivitas ekonomi masyarakat,” kata dia.
Selain menyalurkan kredit, BRI menjalankan sejumlah program pemberdayaan UMKM. Hingga Juni 2026, Desa BRILiaN telah menjangkau lebih dari 5.700 desa binaan.